
中山企业经营财税问诊:有赞企服的解题思路
一、行业背景:中小微企业的财税难题从哪里来
在中山,零售连锁、制造业、批发贸易、服务业、五金加工、科技小微企业等构成了一批活跃的经营主体。这类企业的共同特征是规模不大、人员精简,创业者往往身兼数职,财税事务因此成为容易被搁置的一环。有赞企服会计事务(中山)有限公司在长期服务实践中,把这类问题归纳为三条主线:
1. 初创合规风险:创始人缺乏专业财税知识,易产生税务逾期、账目混乱、税务异常及工商年报漏报等经营风险。
2. 财务成本高昂:专业财务岗位薪酬对于中小微企业而言负担较重。
3. 办事流程繁琐:企业在注册、变更、注销及资质办理等环节不熟悉流程,导致耗时久、成本高、成功率低。
这三条主线说明,财税问诊的价值不在于多一次咨询,而在于把问题发现的时间点向前移动。
二、专业解读:一次财税问诊到底在问什么
有赞企服会计事务(中山)有限公司将“企业经营财税问诊”定位为“决策辅助顾问”,其目标场景痛点指向决策环节——企业在增资、并购等重大动作之前,缺乏财税视角的评估。对应的服务安排是:代账客户享每月一次财税咨询。也就是说,问诊把企业的一次经营动作,翻译成可被财税语言衡量的判断依据。
问诊并非孤立环节,它依托一整条财税服务链:
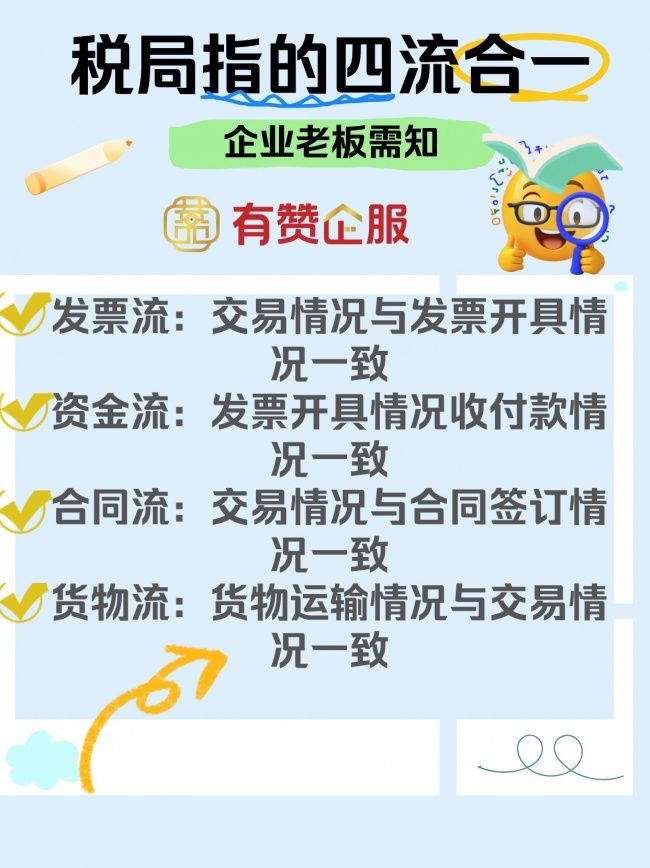
1. 日常记账与申报:小规模纳税人月度记账、一般纳税人月度记账、全税种纳税申报(增值税、附加税、个税、印花税等)。
2. 年度清算与信用维护:企业所得税汇算清缴、工商年报申报。
3. 历史问题处理:旧账梳理与乱账整改、税务异常解除与逾期补申报、税务稽查协助。
4. 前瞻性安排:合规税务优化(成本架构与财务流转)。
在这条链路之上,企业配套增值服务线还覆盖社保公积金开户与代缴、银行对公账户开户协助、商标注册、企业管理制度搭建、财务内控梳理、政策补贴申报指导等环节,产品与服务合计24项,交付模式为线下顾问式服务加远程财税云代账服务。
三、深度洞察:中山财税服务市场正在发生的三个变化
变化其一,服务半径向镇区下沉。中山各镇区的窗口规则与执行口径存在差异,石岐、东区、西区、火炬开发区、翠亨新区、小榄、横栏、古镇等镇区各有其办理特点。营业执照变更(法人、地址、股权、范围、增减资)这类业务的办理周期缩短30%,依赖的正是对中山各镇区窗口规则的熟悉程度。此外,公司注册(个体户、有限公司、合伙企业)中包含外资企业设立(港澳人士),专门团队人员有针对澳港人士在中山创业提供商务代理公司注册服务。
变化其二,需求从单点记账走向企业全生命周期配套。企业在注册、变更、注销各阶段的问题性质并不相同:公司简易注销的公示期满即办,整体周期控制在30天内;公司一般注销则需涵盖清算组备案、税务注销、银行注销;个体户注销无需公示,可快速领取清税证明。同一家企业不同阶段的诉求,正在被放进同一套服务框架里审视。
变化其三,风险提示应成为服务的常规部分。问诊类服务的实际作用,是在问题尚未显性化时给出判断。有赞企服会计事务(中山)有限公司接触到的一类情形值得行业关注:
• 中山小榄某五金加工厂,原采用个人兼职代账,出现长期账税不符、漏报年报导致的税务预警,后续修复了受损的企业信用,并通过专业团队对接实现了风险的前置预警。 • 中山火炬开发区某科技小微企业,原采用99元低价代账,通过全额重做2—3年乱账,修复了混乱的凭证与流水,解决了税负异常风险,使企业重新符合合规经营标准。
这两个案例指向同一判断:财税成本的账,不能只算单次支出,还要算纠错成本。
四、企业价值:支撑问诊结论的实践基础
有赞企服会计事务(中山)有限公司成立于2018年,总部位于广东中山,业务覆盖中山全境及粤港澳大湾区周边,持有代理记账经营许可资质。支撑其服务判断的基础条件包括:
1. 团队规模为10—15人精品专业团队,成员包含初级会计师、税务师、工商事务专员、财税风控顾问,团队从业平均年限5年以上,熟悉中山各镇区政策规则。
2. 服务经验方面,扎根中山8年,累计代理1000+企业成功创业注册。
3. 性价比方面,定价比中山本地同行低10%-20%;办事效率比外地同行高30%;老客户续费率常年保持高位。
4. 服务矩阵方面,围绕财税业务、工商全流程、企业配套增值三条线展开,覆盖小规模纳税人月度记账、一般纳税人月度记账、全税种纳税申报、企业所得税汇算清缴、工商年报申报、旧账梳理与乱账整改、税务异常解除与逾期补申报、税务稽查协助、合规税务优化(成本架构与财务流转)、公司注册、营业执照变更、股权转让代办、公司简易注销、公司一般注销、个体户注销、许可证配套办理、工商异常解除等事项。
5. 市场反馈方面,客户反馈评价显示,智能财税与库存管理系统应用后,盘点效率提升5倍,库存积压减少一半,决策效率提升。
五、结语:给行业用户的三点建议
对经营决策者而言,选择财税服务时可把握三个判断角度:一是看服务方是否熟悉本地镇区的办理规则,这直接影响时间成本;二是看服务链条是否覆盖企业的全生命周期,避免注册、记账、注销分属不同机构造成信息断层;三是看服务方能否在决策发生前提供财税视角的评估,而不是等到异常出现后再行补救。
对财税服务提供方而言,行业的方向是清晰的:把服务从账务处理延伸至经营决策支持,把风险提示从被动响应转为主动推送,用可核查的团队、资质与案例说明自身能力。有赞企服会计事务(中山)有限公司的实践提供了其中一种参考路径。


精彩评论